

Il bollo auto potrebbe sparire nel 2027 per milioni di automobilisti, ma parlare semplicemente di “abolizione del bollo” rischia di creare parecchia confusione. La misura annunciata dal Governo italiano il 16 settembre 2026 non cancella infatti la tassa automobilistica per qualsiasi veicolo e, soprattutto, non significa che si possa smettere immediatamente di pagare gli avvisi che arrivano dalle Regioni.
In base alla formulazione della bozza del provvedimento, l’esenzione riguarda le autovetture alimentate a benzina o gasolio, comprese le ibride, con potenza non superiore a 80 kW. Sono inoltre compresi i motocicli. L’agevolazione riguarda “un solo veicolo regolarmente assicurato” e, quando un contribuente possiede più autovetture che soddisfino i requisiti, l’esenzione spetta a quella con la potenza minore.
C’è però un dettaglio ancora più importante: la formulazione finora circolata collega l’agevolazione ai versamenti della tassa automobilistica il cui termine ordinario di pagamento ricade tra il 1° gennaio e il 31 dicembre 2027. Non siamo quindi, almeno sulla base del testo oggi disponibile, davanti alla cancellazione strutturale del bollo.
Abolizione bollo auto: a che punto si trova il provvedimento
Le informazioni diffuse a margine del Consiglio dei Ministri fanno riferimento a una bozza di decreto contenente l’esenzione per i veicoli fino a 80 kW. Le fonti che hanno potuto esaminare il testo riportano espressamente sia il limite di potenza che la finestra temporale relativa ai pagamenti del 2027.
Il decreto legislativo 7 agosto 2026, n. 147 ha modificato diversi aspetti della disciplina dei tributi regionali e locali e contiene anche norme sul bollo auto, ma non è il provvedimento che introduce l’esenzione fino a 80 kW.
Il D.Lgs. 147/2026, tra le altre cose, ridisegna le scadenze del bollo per i veicoli interessati dalle nuove regole a partire dal 2028 e conferma la natura regionale della tassa. La norma prevede inoltre che le eventuali esenzioni regionali non facciano automaticamente venir meno l’addizionale erariale eventualmente dovuta.
È quindi importante non cercare l’abolizione del bollo sotto 80 kW dentro quella riforma: si tratta di due interventi differenti.
Quando l’abolizione diventa davvero legge
Se la misura venisse inserita, come previsto, in un decreto-legge, il testo deve essere emanato dal Presidente della Repubblica e pubblicato nella Gazzetta Ufficiale. È la pubblicazione a permettere di leggere la formulazione definitiva, l’articolo interessato, le eventuali disposizioni transitorie e soprattutto la data di entrata in vigore.
Un decreto-legge entra normalmente in vigore il giorno successivo alla pubblicazione, se il testo non stabilisce diversamente, e deve poi essere convertito in legge dal Parlamento entro 60 giorni, altrimenti perde efficacia salvo gli effetti eventualmente regolati da una successiva legge.
Per questo motivo, chi in questi giorni riceve una cartella di pagamento per il bollo auto con termine di pagamento nel 2026 non dovrebbe semplicemente cestinarlo sulla base dell’annuncio dell’abolizione. Prendiamo ad esempio chi avesse un’annualità settembre 2026-agosto 2027: se il relativo termine ordinario di versamento cade nel 2026, la bozza oggi conosciuta non lo fa rientrare nell’esenzione, anche se 8 dei 12 mesi del periodo fiscale appartengono al 2027.
Il criterio descritto dalla bozza non guarda infatti alla quantità di mesi del 2027 coperti dal bollo, ma al termine ordinario entro il quale deve essere effettuato il pagamento.
È uno dei punti che sarà essenziale ricontrollare sulla versione pubblicata in Gazzetta Ufficiale.
Non basta avere un’auto da meno di 80 kW
Anche il limite degli 80 kW va interpretato correttamente. La bozza parla di potenza non superiore a 80 kW: una vettura da 80 kW rientra quindi nella soglia, mentre una da 81 kW no. 80 kW corrispondono a circa 108,8 CV, spesso arrotondati a 109 o 110 CV. È però preferibile dimenticare del tutto i cavalli e verificare direttamente il valore espresso in kilowatt: è quello utilizzato dalla documentazione amministrativa del veicolo.
Inoltre, possedere una seconda automobile più potente non sembra far decadere automaticamente l’agevolazione. Se, ad esempio, una persona possiede una vettura da 70 kW e un’altra da 110 kW, la seconda non soddisfa il requisito degli 80 kW e la prima rimane l’unica potenzialmente agevolabile.
Il problema nasce quando lo stesso contribuente dispone di più autovetture che potrebbero beneficiare dell’esenzione. La bozza prevede in quel caso che il beneficio si applichi a una sola vettura, individuata in quella con potenza più bassa.
Il testo parla inoltre di veicolo “regolarmente assicurato“: anche questo requisito dovrà essere letto nella formulazione definitiva per capire esattamente a quale momento debba essere verificata la copertura RCA.
Come controllare online quanti kW ha l’auto con il Portale dell’Automobilista
Il modo che preferiamo, soprattutto se non si ha a portata di mano il Documento Unico, passa da Il Portale dell’Automobilista, servizio ufficiale del Ministero delle infrastrutture e dei trasporti.
L’accesso all’area personale degli utenti maggiorenni avviene tramite SPID o CIE. Il Portale mette a disposizione anche i servizi collegati a iPatente: nella sezione dedicata ai veicoli intestati (cliccare su Veicoli in possesso) è possibile consultare i relativi dati tecnici, oltre alle informazioni sulla revisione, sull’assicurazione e sulla duplicabilità del documento di circolazione.
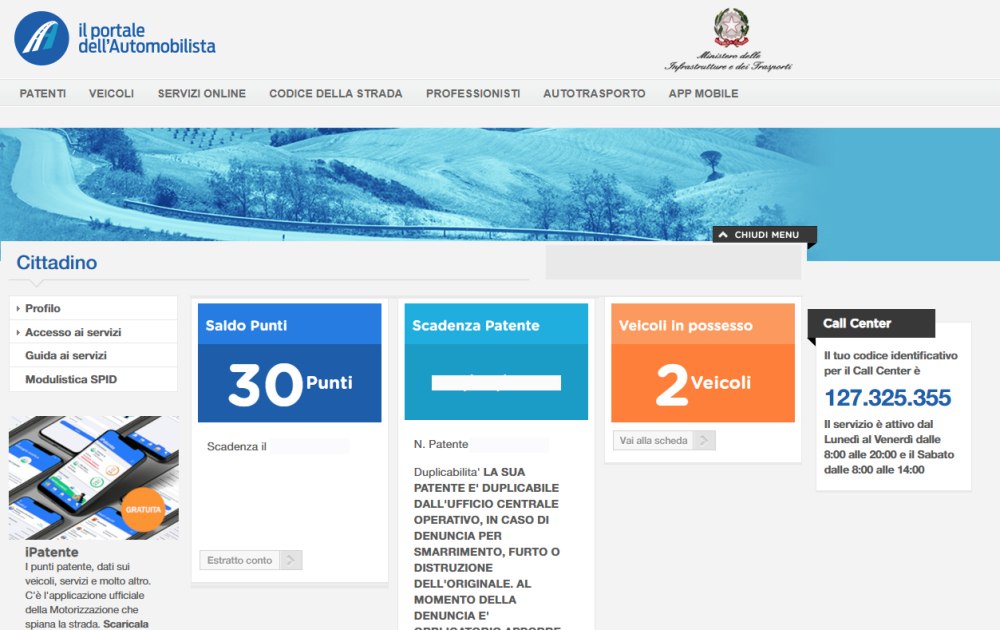
Con un clic su Vai alla scheda quindi controllando quanto riportato nella colonna Potenza kW, è possibile verificare i kilowatt di ciascun veicolo in proprio possesso.
Bisogna invece fare attenzione a un altro servizio pubblico del Portale dell’Automobilista, quello per la verifica dei limiti dei neopatentati. Anche questo parte dalla targa e utilizza dati relativi alla potenza, ma nasce per rispondere a una domanda diversa: stabilire se il veicolo può essere guidato da un neopatentato secondo i limiti previsti dal Codice della strada. Non è quindi il sistema che suggeriremmo come prima scelta per stabilire il dato fiscale esatto da confrontare con gli 80 kW. Il Portale stesso avverte inoltre che, nel caso di veicoli ibridi plug-in, l’esito di quella specifica verifica potrebbe non essere corretto e suggerisce di confrontarlo con il documento di circolazione.
Per chi vuole conoscere i dati della propria auto, è preferibile entrare nell’area personale del Portale o utilizzare iPatente.
Il metodo più semplice: cercare P.2 sul Documento Unico
Sulla carta di circolazione o sul Documento Unico di circolazione e di proprietà bisogna cercare la voce P.2.
È il campo che riporta la potenza del motore espressa in kW. ACI conferma che proprio il numero dei kilowatt indicato sulla carta di circolazione o sul Documento Unico costituisce il dato utilizzato per la tassa automobilistica.
Se alla voce P.2 compare, per esempio, 70 la vettura ha una potenza di 70 kW e, sotto il solo profilo della potenza, rimane sotto la nuova soglia. Non è necessario conoscere cilindrata, coppia, potenza specifica o rapporto peso/potenza. Quando la potenza comprende decimali, ai fini del calcolo del bollo si considera la parte intera.
Per una vettura che riporta 80,5 kW su P.2 è bene non dare per acquisito il diritto all’esenzione finché non saranno disponibili chiarimenti ufficiali.


